14/11/2026 - Investimento Imobiliário
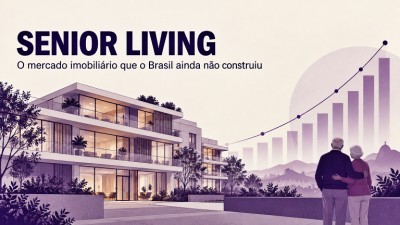
Os Estados Unidos movimentaram US$ 24 bilhões no setor em um ano. O Brasil tem demanda crescente e oferta que se conta nos dedos.
Enquanto o mercado americano de senior living movimentou US$ 24 bilhões em transações em um ano, o Brasil ainda abriga cerca de 7 mil Instituições de Longa Permanência para Idosos (ILPI) — a maioria, na prática, antigos asilos. O contraste desenha uma janela de investimento. Não é assistência social: é onde o capital imobiliário pode encontrar demanda crescente com oferta quase inexistente nos próximos vinte anos.
A demografia já decidiu
Os números do Instituto Brasileiro de Geografia e Estatística (IBGE) não deixam dúvida. A população com 60 anos ou mais representava cerca de 11% do total em 2025 e poderá alcançar 28% nas próximas décadas, segundo dados reunidos pela CBRE, consultoria global de serviços imobiliários. Até 2060, os idosos devem ser 32% da população, mais que o dobro dos 15,6% do Censo 2022 — quando já superaram a faixa de 15 a 24 anos.
A expectativa de vida chegou a 76,6 anos em 2024, pelas Tábuas de Mortalidade 2024 do IBGE. E esse público consome: a população 50+ movimenta cerca de R$ 1,8 trilhão por ano, 24% de todo o consumo privado dos domicílios, segundo a data8, consultoria brasileira especializada em análise de dados de consumo. Demanda e renda estão postas.
O que os americanos já sabem
Os Estados Unidos funcionam como laboratório do que vem pela frente. O volume de transações em seniors housing atingiu US$ 24 bilhões no acumulado de quatro trimestres até o fim de 2025, o maior nível em uma década, segundo a JLL (Jones Lang LaSalle), consultoria imobiliária americana. No segundo trimestre de 2026, a ocupação estava perto de 90% nos 31 principais mercados monitorados pelo NIC MAP, índice que acompanha o mercado de moradia sênior nos Estados Unidos — o 20º trimestre consecutivo de alta.
A oferta está travada: o estoque cresceu apenas 0,4% no ano, com menos de 16 mil unidades em construção, enquanto as ocupadas chegaram a aproximadamente 640 mil. Do lado do capital, a Welltower, REIT (real estate investment trust, fundo imobiliário listado em bolsa) do S&P 500, principal índice da bolsa americana, reúne mais de 200 mil quartos e valor de mercado de cerca de US$ 160 bilhões. Para a CBRE, o Brasil está num estágio similar ao dos Estados Unidos entre as décadas de 1980 e 1990.
Por que o capital ainda hesita aqui
Se a tese é tão boa, por que o dinheiro não chega? A resposta está numa pesquisa do GRI Institute (Global Real Estate Institute), rede internacional de executivos do setor imobiliário: o senior living capturou apenas 7% das preferências de risco-retorno entre investidores, contra 50% do multifamily e 36% do short stay. O paradoxo é explicável: senior living não é multifamily. Além de construir, é preciso operar — alimentação, cuidados, hospitalidade.
A complexidade operacional afasta quem não quer virar operador, e faltam operadores de grande porte no Brasil. Some-se o custo de capital: com a Selic, a taxa básica de juros do Brasil, em patamares elevados, investidores têm alternativas conservadoras e simples. Um ativo de gestão complexa precisa convencer mais do que um título de renda fixa. É essa conta que o mercado ainda não fechou.
O modelo que o mercado escolheu
Na mesma pesquisa, 50% dos executivos apontaram o modelo independente e ativo como o mais viável para atrair capital e ganhar escala. Faz sentido por três razões. Cultural, porque o brasileiro ainda não aceita comunidade de aposentados fechada, mas admite morar entre pares em prédio com serviços. Regulatória, porque o modelo residencial comum foge da rígida regulação das instituições de longa permanência. Econômica, porque atende ao comprador disposto a pagar por conveniência e segurança.
Os projetos de referência seguem essa linha. O Vitacon Senior by Housi, em Higienópolis (SP), prevê de 350 a 400 unidades, com valores de R$ 600 mil a R$ 1,2 milhão e Valor Geral de Vendas (VGV) de R$ 400 milhões, com consultoria do Hospital Israelita Albert Einstein. O Naara Longevity Residences, também em Higienópolis, tem 106 unidades e VGV de R$ 160 milhões. Já o LOMA Pedra Branca, da DOM Senior Living, na Grande Florianópolis, tem 110 apartamentos e R$ 70 milhões investidos.
E no interior paulista?
Indaiatuba, cidade em que atuo, ajuda a desfazer o preconceito de que senior living é assunto de capital. O Produto Interno Bruto (PIB) per capita municipal foi de R$ 110.518 em 2023, acima da média de São Paulo (R$ 77,6 mil) e da região de Campinas (R$ 93,9 mil), e o Índice de Desenvolvimento Humano Municipal (IDHM) de 0,788, segundo dados do Programa das Nações Unidas para o Desenvolvimento (PNUD), é considerado alto.
Senior living não é fenômeno de capital; é fenômeno de renda. O interior paulista tem renda, infraestrutura e público que envelhece com poder de compra. Não por acaso, o Convivy Master Village, empreendimento do segmento, já se instala na região — sinal de que operadores leram o mapa antes do grande capital.
A tese cabe em uma frase: o Brasil vai envelhecer de todo jeito; a dúvida é onde o capital vai estar quando isso acontecer. Quem construir oferta hoje negocia com demanda de vinte anos. Quem esperar, paga a conta. Se você também enxerga essa janela, vamos conversar nos comentários.
Fonte: Carlos Bizetto | NIMIVI Imóveis
NIMIVI Imóveis
Agregando Clientes e Bens
CRECI 49833-J
Política de Privacidade
Indaiatuba, SP
www.nimivi.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.